디파이(DeFi) 예치 이자 20%의 함정: 비영구적 손실(IL) 쉽게 이해하기
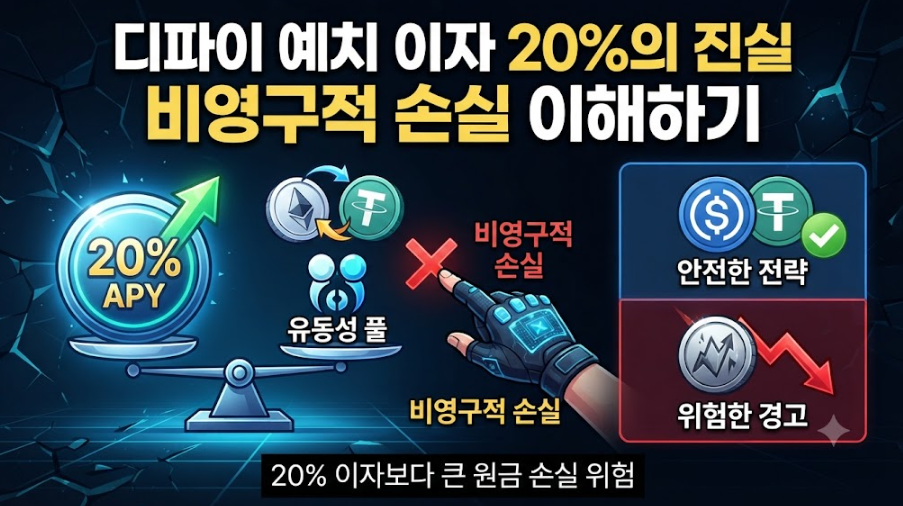
디파이 예치 이자 20퍼센트의 진실과 비영구적 손실 이해하기
디파이(DeFi) 판에 발을 들여놓으면 연 이율 20%를 우습게 찍어주는 고수익 상품들이 눈을 현혹합니다.
은행 이자에 목말라 있던 우리에게 유동성 공급(LP)으로 짭짤한 이자를 챙겨준다는 말은 마약처럼 달콤하게 다가오죠.
하지만 이 높은 이자 뒷문에는 ‘비영구적 손실(Impermanent Loss)’이라는 무시무시한 도둑이 숨어 있습니다.
도대체 이게 무슨 말인지, 왜 20% 이자가 허울 좋은 미끼일 수 있는지 현실적인 시각으로 파헤쳐 드립니다.
비영구적 손실이란 정확히 무엇인가?
유동성 풀에 돈을 집어넣는 건 일종의 ‘무인 환전소’를 차리는 것과 같습니다.
예를 들어 100달러어치 A 코인과 100달러어치 B 코인을 50 대 50 비율로 묶어두었다고 칩시다.
이때 A 코인의 가격이 시장에서 폭등해 버리면, 풀 안에서는 A 코인이 싹 쓸려 나가고 상대적으로 덜 오른 B 코인만 잔뜩 쌓이게 됩니다.
차익거래 봇들이 싼 값의 A 코인을 다 빼먹고 비어 있는 자리에 B 코인을 채워 넣기 때문입니다.
결과적으로 내 지갑으로 찾아올 때 인출해 보면, 그냥 코인을 가만히 쥐고 있던 것보다 총 자산의 가치가 쪼그라드는 대참사가 벌어집니다.
이 차액이 바로 비영구적 손실입니다.
이름이 ‘비영구적’인 이유는 나중에 가격이 원점으로 돌아오면 손실도 마법처럼 사라진다는 뜻이지만, 암호화폐 판에서 한번 떠난 가격이 다시 돌아온다는 보장은 개뿔도 없습니다. 결국 영구적 손실로 굳어지는 게 다반사입니다.
연 20% 이자가 위험할 수밖에 없는 이유
많은 이들이 20%라는 APY(연이율) 숫자만 보고 풀에 시드를 박아넣습니다.
하지만 예치해 둔 자산 중 한쪽이 50% 폭락해 버리면 어떻게 될까요?
비영구적 손실과 원화 가치 하락 폭탄이 양쪽에서 터지면서, 이자로 찔끔 얻은 20%는 손실의 ‘손’자도 못 따라갈 정도로 계좌가 박살 납니다.
이자 조금 먹으려다가 원금의 반토막을 맞는 구조가 바로 여기에 있습니다.
비영구적 손실을 최소화하는 실전 생존 전략
완벽하게 피할 방법은 없지만, 머리를 굴리면 리스크를 바닥으로 떨굴 요령은 있습니다.
- 스테이블코인 페어만 노리기: USDT와 USDC처럼 둘 다 가격 변동이 없는 달러 코인끼리 묶인 풀에 넣는 겁니다. 수익률은 슴슴하겠지만, 적어도 비영구적 손실 때문에 눈물 흘릴 일은 거의 없습니다.
- 상관관계 높은 짝꿍 고르기: 이더리움(ETH)과 랩드비트코인(WBTC)처럼 형제처럼 같이 움직이는 자산들끼리 묶어야 비율이 덜 깨집니다.
- 보상이 손실을 메우는지 계산: 플랫폼에서 주는 거버넌스 토큰 보상과 거래 수수료 수익이 예상되는 비영구적 손실을 확실하게 찍어 누를 수 있는지 엑셀 두드려보고 들어가야 합니다.
코인 판에 떠도는 오해와 팩트 폭격
- “이자를 꾸준히 받으니까 무조건 이득이지?”: 착각입니다. 코인 수량만 늘어나면 뭐 합니까? 그 토큰 가격 자체가 바닥을 기면 달러로 바꿨을 때 마이너스 폭탄입니다.
- “모든 디파이 플랫폼은 안전하겠지?”: 대형 거래소나 메이저 프로토콜이 아니면 언제 해킹당해서 스마트 컨트랙트 통째로 털릴지 모릅니다. 이름도 모르는 잡다한 디파이에 시드 넣는 건 자살 행위입니다.
디파이의 20% 고수익은 그만큼 내 원금을 담보로 거친 승부를 보겠다는 경고장입니다.
욕심에 눈이 멀어 덥석 물기보다는, 비영구적 손실의 원리를 뼈에 새기고 내 그릇에 맞는 안전한 풀을 고르는 지혜가 필요합니다.
rlgns0438


댓글 0
첫 댓글을 남겨보세요.