코인 투자 손실 세금 공제 여부와 2027년 과세 안건 정리
2027년 가상자산 과세 시행 대비 실전 체크리스트
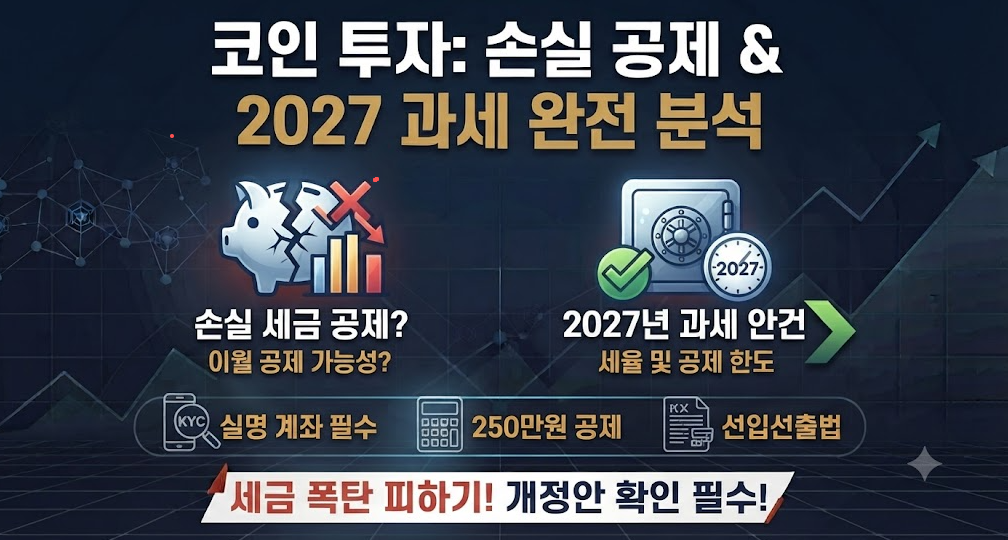
현재 소득세법 기준에 따라 가상자산 양도 및 대여 소득에 대한 과세는 2027년 1월 1일 시행을 앞두고 있습니다. 제도 정비 및 추가 유예를 둘러싼 정치권과 시장의 논의가 이어지고 있으나, 원칙적인 과세 체계에 대비해 미리 점검해야 할 핵심 내용을 정리해 드립니다.
1. 과세 핵심 구조 및 계산 방식
- 소득 분류: 기타소득 (분리과세)
- 기본 공제: 연간 통산 소득 250만 원
- 세율: 지방소득세를 포함하여 22% 적용
- 예시: 1년 동안 코인 거래를 통해 순수하게 1,000만 원의 차익을 실현했다면, 기본 공제 250만 원을 제외한 750만 원의 22%인 165만 원이 세금으로 부과됩니다.
- 손익 통산 및 이월공제: 동일 연도 내 여러 자산의 손익은 통산되지만, 주식 시장과 달리 이전 연도의 손실을 다음 해로 넘겨 공제해주는 이월공제는 적용되지 않습니다.
2. 투자자를 위한 3가지 실행 계획 (Action Plan)
- 거래 내역 및 필요경비 철저히 백테스팅·백업하기
- 행동: 업비트 등 이용 중인 거래소에서 연간 거래 내역(CSV 파일)을 주기적으로 다운로드하여 안전한 곳에 보관하세요. 매수 수수료 및 전송 수수료는 필요경비로 인정받을 수 있으므로 기록 관리가 곧 절세입니다.
- 취득가액 증빙 자료 확보하기
- 행동: 과세 시행 이전부터 보유하고 있던 자산의 경우 실제 취득가액과 과세 시행 직전 시가 중 유리한 기준이 적용될 수 있으므로, 초기 매수 시점의 기록과 자금 이체 증빙을 남겨두어야 합니다.
- 연간 실현 손익 시뮬레이션하기
- 행동: 연말 시점에 과세 기준선(순수익 250만 원 초과 여부)을 미리 계산해 보고, 불필요한 단타 매매로 인해 세금 부담이 커지지 않도록 매매 주기를 조절하세요.
가상자산 과세는 투자의 투명성을 높이는 제도적 장치인 동시에, 세부적인 거래 기록 관리가 성패를 가르는 기준이 됩니다. 정책 변화에 민감하게 대응하며 현명한 자산 포트폴리오를 유지하시기 바랍니다.
rlgns0438


함께 보면 좋은 글
댓글 0
첫 댓글을 남겨보세요.